Domain 7me.de kaufen?
Wir ziehen mit dem Projekt
7me.de um.
Sind Sie am Kauf der Domain
7me.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 7me.de kaufen?
Was sind die Merkmale des RME Fireface UCX II Preamps und des DBX 286s?
Der RME Fireface UCX II Preamp ist ein hochwertiger Audio-Interface-Preamp mit einer Auflösung von bis zu 192 kHz und 24 Bit. Er verfügt über zwei hochwertige Mikrofonvorverstärker mit Phantomspeisung und bietet eine geringe Latenz und hohe Klangqualität. Der DBX 286s ist ein Channel Strip Preamp, der speziell für die Sprachaufnahme entwickelt wurde. Er verfügt über einen Mikrofonvorverstärker, einen De-Esser, einen Enhancer, einen Kompressor und einen Expander/Gate. Der DBX 286s bietet eine einfache Bedienung und ermöglicht eine effektive Klangbearbeitung für Sprachaufnahmen. **
Wie bucht man 1% Regelung?
Um die 1% Regelung zu buchen, müssen zunächst die Anschaffungskosten des Firmenwagens ermittelt werden. Anschließend wird 1% des Bruttolistenpreises des Fahrzeugs monatlich als geldwerter Vorteil für die private Nutzung des Fahrzeugs versteuert. Diese Beträge werden dann als Betriebsausgaben verbucht. Es ist wichtig, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren, um die korrekte Buchung der 1% Regelung zu gewährleisten. Zudem sollte die Buchung in enger Absprache mit einem Steuerberater erfolgen, um mögliche Fehler zu vermeiden und die steuerlichen Vorteile optimal zu nutzen. **
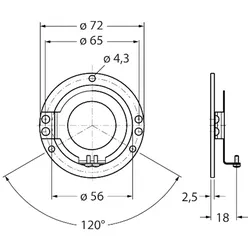
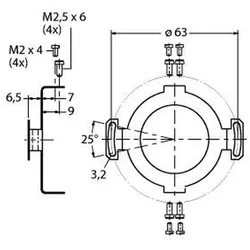
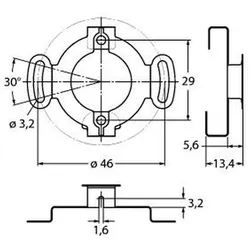
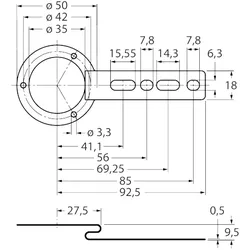
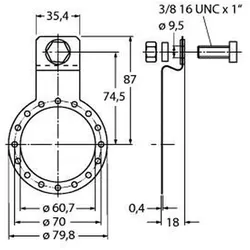
Ähnliche Suchbegriffe für Turck-Statorkupplung-RME-1
Top-Angebote
Produkte zum Begriff Turck-Statorkupplung-RME-1:
-
Schmertosch, Thomas: Automatisierung 4.0Automatisierung 4.0 , Objektorientierte Entwicklung modularer Maschinen für die digitale Produktion , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20240412, Autoren: Schmertosch, Thomas~Krabbes, Markus~Zinke-Wehlmann, Christian, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 316, Abbildungen: Komplett in Farbe, Keyword: Automatisierung von Verarbeitungsmaschinen; Automatisierungstechnik; Industrie 4.0; Modularisierung Funktionseinheiten; digitale Projektierung Maschinen; digitale Zwillinge; modulare Automatisierung; modulare Fertigungsanlage; modulare Maschine, Fachschema: Elektronik - Elektroniker~Maschinenbau~Objektorientiert (EDV), Fachkategorie: Maschinenbau~Objektorientierte Programmierung (OOP), Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 173, Höhe: 22, Gewicht: 730, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt die 1 Regelung?
Die 1%-Regelung entfällt, wenn ein Dienstwagen weniger als 50% für berufliche Zwecke genutzt wird. In diesem Fall kann stattdessen die Fahrtenbuchmethode angewendet werden, um die tatsächlichen Kosten für die private Nutzung des Fahrzeugs zu ermitteln. Es ist wichtig, dass das Fahrtenbuch ordnungsgemäß geführt wird und alle Fahrten genau dokumentiert sind. Wenn nachgewiesen werden kann, dass der Dienstwagen überwiegend für berufliche Zwecke genutzt wird, kann die 1%-Regelung umgangen werden. Es ist ratsam, sich vorab mit einem Steuerberater oder der zuständigen Finanzbehörde abzustimmen, um sicherzustellen, dass alle Vorschriften eingehalten werden. **
-
Wie funktioniert die 1 Regelung?
Die 1%-Regelung ist eine Methode, um den geldwerten Vorteil eines Dienstwagens zu berechnen, den ein Arbeitnehmer auch privat nutzen darf. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, bei der nur die tatsächlich privat gefahrenen Kilometer versteuert werden. Die 1%-Regelung ist vor allem für Arbeitnehmer attraktiv, die ihren Dienstwagen häufig privat nutzen, da sie einfacher zu handhaben ist. Arbeitgeber müssen die Versteuerung des geldwerten Vorteils über die Lohnabrechnung regeln. **
-
Wie funktioniert die 1% Regelung?
Die 1% Regelung ist eine Methode zur Berechnung der privaten Nutzung eines betrieblichen Fahrzeugs. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung des Mitarbeiters versteuert. Dieser Betrag wird dann dem Bruttogehalt hinzugerechnet und entsprechend versteuert. Die Regelung gilt für alle Mitarbeiter, die ein betriebliches Fahrzeug auch privat nutzen dürfen. Es handelt sich um eine pauschale Methode, die eine genaue Aufzeichnung der tatsächlichen privaten Nutzung des Fahrzeugs überflüssig macht. Die 1% Regelung wird oft als einfache und praktikable Lösung für die Versteuerung der privaten Nutzung von Dienstwagen angesehen. **
-
Wie funktioniert die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die private Nutzung des Dienstwagens wird pauschal mit diesem Prozentsatz versteuert, unabhhängig von tatsächlich gefahrenen Kilometern. Die Regelung gilt für Dienstwagen, die auch privat genutzt werden dürfen. Die Versteuerung erfolgt über die Einkommenssteuererklärung des Arbeitnehmers. **
Was ist die 1 Prozent Regelung?
Was ist die 1 Prozent Regelung? Die 1 Prozent Regelung ist eine Methode zur Berechnung der privaten Nutzung eines Dienstwagens durch einen Arbeitnehmer. Dabei wird monatlich 1 Prozent des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung versteuert. Diese Regelung wird häufig angewendet, wenn der Arbeitnehmer den Dienstwagen auch privat nutzen darf. Die Versteuerung erfolgt über die Einkommenssteuererklärung des Arbeitnehmers. Die 1 Prozent Regelung kann für Arbeitnehmer steuerlich vorteilhaft sein, wenn die tatsächlichen Kosten für die private Nutzung höher sind als der geldwerte Vorteil nach dieser Regelung. **
Wie berechnet sich die 1% Regelung?
Die 1% Regelung ist eine Methode, um den geldwerten Vorteil eines Dienstwagens zu bestimmen, den ein Arbeitnehmer auch privat nutzen darf. Sie besagt, dass monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert werden muss. Der inländische Listenpreis umfasst den Bruttolistenpreis inklusive Sonderausstattungen und Umsatzsteuer. Die Höhe der Steuer richtet sich nach dem individuellen Steuersatz des Arbeitnehmers. Die 1% Regelung bietet eine einfache Möglichkeit, den geldwerten Vorteil zu berechnen, ohne dass detaillierte Aufzeichnungen über die tatsächlichen Kosten des Fahrzeugs erforderlich sind. **
Top-Angebote
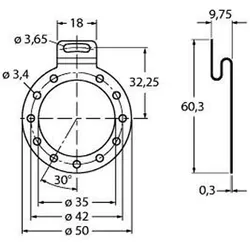
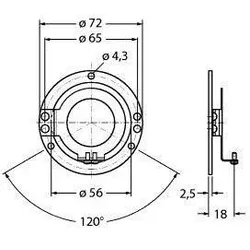
Produkte zum Begriff Turck-Statorkupplung-RME-1:
-
Schmertosch, Thomas: Automatisierung 4.0Automatisierung 4.0 , Objektorientierte Entwicklung modularer Maschinen für die digitale Produktion , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20240412, Autoren: Schmertosch, Thomas~Krabbes, Markus~Zinke-Wehlmann, Christian, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 316, Abbildungen: Komplett in Farbe, Keyword: Automatisierung von Verarbeitungsmaschinen; Automatisierungstechnik; Industrie 4.0; Modularisierung Funktionseinheiten; digitale Projektierung Maschinen; digitale Zwillinge; modulare Automatisierung; modulare Fertigungsanlage; modulare Maschine, Fachschema: Elektronik - Elektroniker~Maschinenbau~Objektorientiert (EDV), Fachkategorie: Maschinenbau~Objektorientierte Programmierung (OOP), Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 173, Höhe: 22, Gewicht: 730, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Merkmale des RME Fireface UCX II Preamps und des DBX 286s?
Der RME Fireface UCX II Preamp ist ein hochwertiger Audio-Interface-Preamp mit einer Auflösung von bis zu 192 kHz und 24 Bit. Er verfügt über zwei hochwertige Mikrofonvorverstärker mit Phantomspeisung und bietet eine geringe Latenz und hohe Klangqualität. Der DBX 286s ist ein Channel Strip Preamp, der speziell für die Sprachaufnahme entwickelt wurde. Er verfügt über einen Mikrofonvorverstärker, einen De-Esser, einen Enhancer, einen Kompressor und einen Expander/Gate. Der DBX 286s bietet eine einfache Bedienung und ermöglicht eine effektive Klangbearbeitung für Sprachaufnahmen. **
-
Wie bucht man 1% Regelung?
Um die 1% Regelung zu buchen, müssen zunächst die Anschaffungskosten des Firmenwagens ermittelt werden. Anschließend wird 1% des Bruttolistenpreises des Fahrzeugs monatlich als geldwerter Vorteil für die private Nutzung des Fahrzeugs versteuert. Diese Beträge werden dann als Betriebsausgaben verbucht. Es ist wichtig, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren, um die korrekte Buchung der 1% Regelung zu gewährleisten. Zudem sollte die Buchung in enger Absprache mit einem Steuerberater erfolgen, um mögliche Fehler zu vermeiden und die steuerlichen Vorteile optimal zu nutzen. **
-
Wann entfällt die 1 Regelung?
Die 1%-Regelung entfällt, wenn ein Dienstwagen weniger als 50% für berufliche Zwecke genutzt wird. In diesem Fall kann stattdessen die Fahrtenbuchmethode angewendet werden, um die tatsächlichen Kosten für die private Nutzung des Fahrzeugs zu ermitteln. Es ist wichtig, dass das Fahrtenbuch ordnungsgemäß geführt wird und alle Fahrten genau dokumentiert sind. Wenn nachgewiesen werden kann, dass der Dienstwagen überwiegend für berufliche Zwecke genutzt wird, kann die 1%-Regelung umgangen werden. Es ist ratsam, sich vorab mit einem Steuerberater oder der zuständigen Finanzbehörde abzustimmen, um sicherzustellen, dass alle Vorschriften eingehalten werden. **
-
Wie funktioniert die 1 Regelung?
Die 1%-Regelung ist eine Methode, um den geldwerten Vorteil eines Dienstwagens zu berechnen, den ein Arbeitnehmer auch privat nutzen darf. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, bei der nur die tatsächlich privat gefahrenen Kilometer versteuert werden. Die 1%-Regelung ist vor allem für Arbeitnehmer attraktiv, die ihren Dienstwagen häufig privat nutzen, da sie einfacher zu handhaben ist. Arbeitgeber müssen die Versteuerung des geldwerten Vorteils über die Lohnabrechnung regeln. **
Ähnliche Suchbegriffe für Turck-Statorkupplung-RME-1
-
Wie funktioniert die 1% Regelung?
Die 1% Regelung ist eine Methode zur Berechnung der privaten Nutzung eines betrieblichen Fahrzeugs. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung des Mitarbeiters versteuert. Dieser Betrag wird dann dem Bruttogehalt hinzugerechnet und entsprechend versteuert. Die Regelung gilt für alle Mitarbeiter, die ein betriebliches Fahrzeug auch privat nutzen dürfen. Es handelt sich um eine pauschale Methode, die eine genaue Aufzeichnung der tatsächlichen privaten Nutzung des Fahrzeugs überflüssig macht. Die 1% Regelung wird oft als einfache und praktikable Lösung für die Versteuerung der privaten Nutzung von Dienstwagen angesehen. **
-
Wie funktioniert die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die private Nutzung des Dienstwagens wird pauschal mit diesem Prozentsatz versteuert, unabhhängig von tatsächlich gefahrenen Kilometern. Die Regelung gilt für Dienstwagen, die auch privat genutzt werden dürfen. Die Versteuerung erfolgt über die Einkommenssteuererklärung des Arbeitnehmers. **
-
Was ist die 1 Prozent Regelung?
Was ist die 1 Prozent Regelung? Die 1 Prozent Regelung ist eine Methode zur Berechnung der privaten Nutzung eines Dienstwagens durch einen Arbeitnehmer. Dabei wird monatlich 1 Prozent des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung versteuert. Diese Regelung wird häufig angewendet, wenn der Arbeitnehmer den Dienstwagen auch privat nutzen darf. Die Versteuerung erfolgt über die Einkommenssteuererklärung des Arbeitnehmers. Die 1 Prozent Regelung kann für Arbeitnehmer steuerlich vorteilhaft sein, wenn die tatsächlichen Kosten für die private Nutzung höher sind als der geldwerte Vorteil nach dieser Regelung. **
-
Wie berechnet sich die 1% Regelung?
Die 1% Regelung ist eine Methode, um den geldwerten Vorteil eines Dienstwagens zu bestimmen, den ein Arbeitnehmer auch privat nutzen darf. Sie besagt, dass monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert werden muss. Der inländische Listenpreis umfasst den Bruttolistenpreis inklusive Sonderausstattungen und Umsatzsteuer. Die Höhe der Steuer richtet sich nach dem individuellen Steuersatz des Arbeitnehmers. Die 1% Regelung bietet eine einfache Möglichkeit, den geldwerten Vorteil zu berechnen, ohne dass detaillierte Aufzeichnungen über die tatsächlichen Kosten des Fahrzeugs erforderlich sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.